Senado aprueba sin modificaciones la Ley de Ingresos 2027 y la remite al Ejecutivo
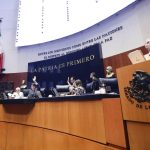
Este 27 de octubre, el Senado de la República aprobó el proyecto de Ley de Ingresos de la Federación para el Ejercicio Fiscal (LIF) 2027, el cual fue remitido al Ejecutivo Federal para los efectos constitucionales correspondientes.
La LIF 2027 estima ingresos totales por $10 billones 636 mil 488.1 millones de pesos, sustentados principalmente en la recaudación tributaria, proyectada en $6 billones 263 mil 886.8 millones, equivalente a la principal fuente de financiamiento del gasto público federal.
Los principales componentes de los ingresos estimados son los siguientes:
- Impuestos: $6 billones 263 mil 886.8 millones.
- Cuotas y aportaciones de seguridad social: $702 mil 564.7 millones.
- Derechos: $177 mil 185.9 millones.
- Aprovechamientos: $329 mil 479.8 millones.
- Venta de bienes, prestación de servicios y otros ingresos: $1 billón 457 mil 539.9 millones.
- Financiamientos: $1 billón 479 mil 959.2 millones.
Asimismo, se prevé una recaudación federal participable de $5 billones 722 mil 752 millones, monto relevante para la determinación de participaciones federales a entidades federativas y municipios.
En materia de deuda pública, el proyecto autoriza al Ejecutivo Federal un endeudamiento neto interno de hasta $1 billón 700 mil millones, destinado a financiar el Presupuesto de Egresos de la Federación 2027. Adicionalmente, se contemplan techos de endeudamiento específicos para empresas productivas del Estado:
- Pemex: hasta $160 mil 619.5 millones de pesos de endeudamiento interno y hasta 5 mil 259.4 millones de dólares de endeudamiento externo.
- CFE: hasta $16 mil 742 millones de pesos de endeudamiento interno y hasta 725 millones de dólares de endeudamiento externo.
- Ciudad de México: endeudamiento neto de hasta $3 mil 500 millones de pesos para financiar obras previstas en su presupuesto.
El Congreso conservó, en esencia, las principales medidas fiscales. Entre ellas destacan las siguientes:
- Tasa de recargos: 38% mensual por prórroga; 1.42%, 1.63% y 1.97% mensual para pagos a plazos, según el periodo.
- Resico e IVA: Se establece la opción de pagar IVA a una tasa de 7% sobre ingresos efectivamente cobrados, sin acreditamiento de IVA, para contribuyentes elegibles.
- Plataformas digitales: Nuevas reglas de retención de ISR e IVA para personas morales, residentes en el extranjero y operaciones con depósitos en cuentas fuera de México.
- Combustibles: Se establece el régimen de control y pago del IESPYS para comercializadores distintos de productores, fabricantes e importadores, aplicable desde el 1 de julio de 2027.
- Librerías: Estímulo para aplicar tasa 0% de IVA a librerías y distribuidores que cumplan con el requisito de que libros, periódicos y revistas representen al menos 90% de sus ingresos.
- Productos de gestión menstrual: Tasa 0% de IVA para calzones y discos menstruales reutilizables y desechables.
- Productos con nicotina: Se establecen las obligaciones de imprimir un código de seguridad y medidas de verificación, aseguramiento y destrucción para productos que incumplan.
- Retorno de capitales: Tasa preferencial de ISR de 7.5%, sin deducciones, para recursos lícitos mantenidos en el extranjero hasta el 8 de septiembre de 2026, siempre que sean retornados antes del 31 de diciembre de 2027 e invertidos en México durante al menos tres años.
- FIBRAS: Se establece una mecánica especial para determinar el porcentaje mínimo exigible de distribución cuando resulte aplicable el artículo 78-B de la LISR.
- Programa de regularización fiscal: Se prevé una condonación de 100% de multas, recargos y gastos de ejecución para contribuyentes que cumplan con lo siguiente:
-
- Que los adeudos correspondan a 2025 o a ejercicios anteriores.
- Que el pago se realice en una sola exhibición a más tardar el 31 de diciembre de 2027, o que se lleve a cabo la autocorrección durante el ejercicio de facultades de comprobación.
- Tratándose de créditos fiscales firmes, que se presente el desistimiento de medios de defensa correspondiente, cuando proceda.
- Que la solicitud se presente a más tardar el 31 de octubre de 2027.
- Que el pago se efectúe dentro de los 15 días naturales siguientes a la emisión, por parte de la autoridad, del formulario respectivo.
En conclusión, la aprobación de la LIF 2027 refleja una estrategia de finanzas públicas centrada en el fortalecimiento de la recaudación tributaria y complementada con financiamiento interno para atender las necesidades presupuestarias federales.
Las disposiciones fiscales mantienen una orientación hacia el control recaudatorio, la regularización de adeudos y la actualización de reglas aplicables a sectores específicos —como plataformas digitales, combustibles, productos con nicotina y FIBRAS—, al tiempo que incorporan incentivos puntuales para librerías, productos de gestión menstrual y retorno de capitales.
En este contexto, será fundamental que los contribuyentes evalúen oportunamente el impacto de las nuevas obligaciones, tasas, estímulos y facilidades administrativas, en particular las relacionadas con el programa de regularización fiscal y las medidas que entrarán en vigor durante 2027.
Conozca oportunamente los principales cambios normativos en materia fiscal a través de nuestra plataforma Checkpoint.