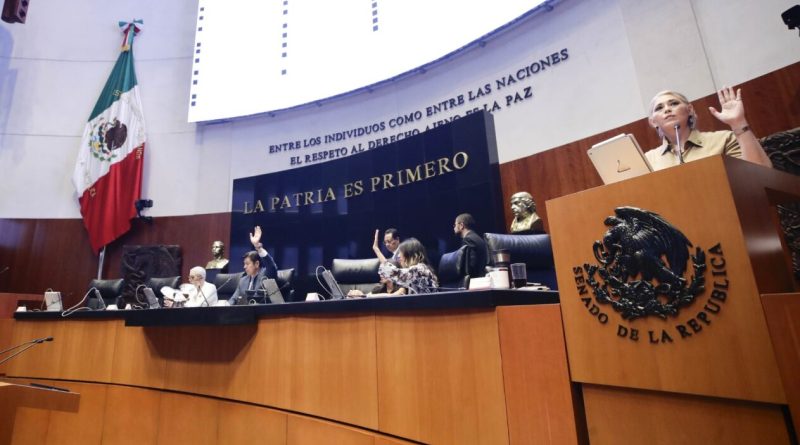
Senado modifica reforma a la LISR y remite a la Cámara de Diputados
El Senado aprobó, con modificaciones, el proyecto de reforma a la Ley del Impuesto sobre la Renta (LISR) y lo devolvió a la Cámara de Diputados conforme al artículo 72, fracción e), de la Constitución. La medida busca fortalecer la recaudación al combatir la evasión y la elusión fiscal y limitar los mecanismos que reducen artificialmente la base gravable.
El eje central de la reforma es la incorporación de un mecanismo de control aplicable a determinadas personas morales respecto de sus deducciones autorizadas y pérdidas fiscales. Su objetivo es establecer límites y condiciones para evitar que dichas partidas reduzcan de forma significativa el impuesto sobre la renta (ISR) causado, particularmente cuando las empresas reporten pérdidas fiscales recurrentes.
La reforma se sustenta en datos atribuidos al Servicio de Administración Tributaria (SAT). De las 737 mil empresas que declararon ISR, 524 mil reportaron ingresos positivos; sin embargo, 318 mil —el 60.1% de este grupo— no pagaron el impuesto al aplicar pérdidas fiscales. El proyecto busca fortalecer la equidad contributiva y combatir prácticas asociadas con la erosión de la base gravable, la subvaluación, el contrabando y la facturación falsa.
Durante la discusión, el Senado aprobó modificaciones al artículo 78-E.. El ajuste excluye de la aplicación del nuevo Capítulo X —relativo al control de deducciones y pérdidas fiscales— a las empresas del sector automotriz que cuenten con autorización de depósito fiscal para el ensamble y fabricación de vehículos.
La medida pretende otorgar certidumbre a las inversiones del sector, considerando que estas empresas ya operan bajo un régimen aduanero especializado, con controles y obligaciones particulares, similar al aplicable a la industria maquiladora.
Asimismo, se planteó la necesidad de prever un tratamiento de excepción para contribuyentes dedicados al expendio al público, distribución o comercialización de gasolinas y diésel, siempre que cuenten con los permisos correspondientes conforme a la legislación del sector hidrocarburos.
Esta propuesta se vincula con la estrategia gubernamental orientada a estabilizar los precios de los combustibles considerados esenciales.
A continuación, los principales cambios entre el dictamen de la Cámara de Diputados y la minuta del Senado:
| Tema | Dictamen de la Cámara de Diputados | Minuta del Senado | Cambio principal |
| Maquiladoras y depósito fiscal automotriz | Excluye a quienes realicen operaciones de maquila conforme al artículo 182 de la Ley, salvo por los ingresos derivados de la enajenación de mercancías en territorio nacional. | Conserva la exclusión aplicable a las maquiladoras y agrega a quienes operen al amparo de una autorización de establecimiento de depósito fiscal para el ensamble y la fabricación de vehículos, conforme al artículo 121, fracción IV, de la Ley Aduanera; mantiene la salvedad respecto de ingresos por enajenación de mercancías en territorio nacional. | Ampliación del supuesto de exclusión. El Senado incorpora expresamente a empresas que operen bajo el régimen de depósito fiscal para ensamble y fabricación de vehículos. |
| Gasolinas y diésel | No prevé una fracción específica. | Agrega la exclusión para quienes realicen expendio al público, distribución o comercialización de gasolinas y diésel, siempre que cuenten con el permiso previsto en el artículo 76, fracción II, inciso b), de la Ley del Sector Hidrocarburos. | Se crea un nuevo supuesto de exclusión, aplicable a los contribuyentes del sector de gasolinas y diésel que cuenten con el permiso correspondiente. |
Cambios más relevantes:
- Ampliación de la fracción III: La minuta del Senado incorpora a los contribuyentes que realicen operaciones al amparo de una autorización de depósito fiscal para el ensamble y fabricación de vehículos. En el dictamen de diputados, la exclusión solo comprendía expresamente a quienes realizaran operaciones de maquila.
- Adición de una nueva fracción IX: La minuta incorpora como contribuyentes no sujetos a lo dispuesto en el Capítulo a quienes se dediquen al expendio al público, distribución o comercialización de gasolinas y diésel, siempre que tengan el permiso aplicable conforme a la Ley del Sector Hidrocarburos.
- Resto del artículo: Las fracciones I, II, IV, V, VI, VII y VIII —incluidos los párrafos antiabuso y las reglas aplicables a empresas nuevas, fusiones y escisiones— permanecen sin modificaciones sustantivas entre ambos textos.
En materia de simplificación fiscal, la reforma propone ampliar los beneficios del Régimen Simplificado de Confianza (Resico). Para personas físicas con ingresos anuales de hasta cinco millones de pesos, se prevé un pago máximo de ISR de 125 mil pesos. En el caso de las personas morales, el límite de ingresos para tributar en este régimen aumentaría de 35 a 50 millones de pesos anuales.
Adicionalmente, se propone incrementar de 900 mil a un millón de pesos el monto de ingresos exentos de ISR para personas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas y pesqueras.
En conclusión, la minuta del Senado no modifica la propuesta fiscal planteada. Por una parte, amplía el Resico y mantiene los estímulos de inversión; por otra, incorpora límites relevantes a deducciones, pérdidas fiscales e intereses para empresas con ingresos superiores a $50 millones.
Conozca oportunamente los principales cambios normativos en materia fiscal a través de nuestra plataforma Checkpoint.